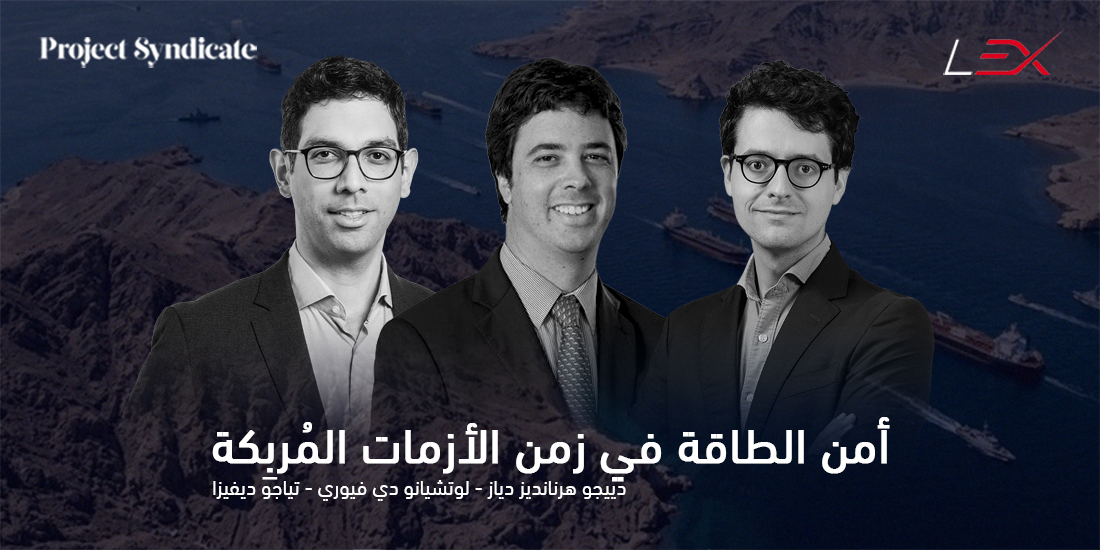
دييجو هرنانديز دياز : شريك ماكينزي آند كومباني في جنيف، ويتولى قيادة “منظور ماكينزي للطاقة العالمية”، وهي وحدة متخصصة تركز على مستقبل أنظمة الطاقة في السنوات الخمس والعشرين القادمة.
لوتشيانو دي فيوري : شريك ماكينزي آند كومباني في هيوستن ويتولى قيادة “حلول ماكينزي للطاقة”.
تياجو ديفيزا : كبير زملاء معهد ماكينزي العالمي في لشبونة.
زَوَّدتنا أزمة إمدادات الطاقة الأكبر في التاريخ الحديث بدرس مفاجئ: نظام الطاقة العالمي قادر على التكيف بدرجة لافتة للنظر. عندما تسببت حرب إيران في تعطيل المرور عبر مضيق هرمز، تأثر بذلك ما يقرب من خُمس الإمدادات العالمية من النفط والغاز الطبيعي المسال. لكن السيناريوهات الأسوأ جرى تجنبها إلى حد كبير، بفضل سنوات من الاستثمار في تعزيز المرونة والقدرة على الصمود.
اعتمدت الولايات المتحدة واليابان وأوروبا على مخزونات ضخمة من النفط. وفعلت الصين الشيء ذاته، مستفيدة من المرونة التي بنتها في مصافيها، وصناعتها البتروكيماوية، وحتى في نظام النقل. وعملت المملكة العربية السعودية والإمارات العربية المتحدة على تحويل مسار النفط عبر أنابيب تتفادى مضيق هرمز. وزادت الدول المنتجة التي لا تشحن إمداداتها عبر المضيق من صادراتها، وسارع التجار ومصافي التكرير إلى إعادة تنظيم سلاسل التوريد. في مجمل الأمر، سلك أكثر من برميل واحد من كل خمسة براميل من النفط المنقول بحريا في الربع الثاني من عام 2026 مسارا مختلفا عن المسارات المعتادة قبل الأزمة.
لكن آليات امتصاص الصدمات هذه ليست بلا حدود. فالمخزونات تُـستَـنفَد، وتظل طاقة التكرير تحت الضغط، والمسارات البديلة عُرضة للاضطرابات. والمرونة في جزء من العالم، فضلا عن ذلك، لا تعني بالضرورة المرونة في كل مكان. فقد واجهت البلدان التي تملك خيارات استجابة أقل ــ على سبيل المثال، بسبب افتقارها إلى النوع المناسب من آليات التخفيف ــ أسعارا أعلى ونقصا ملموسا في الموارد. في الهند، كانت إمدادات غاز البترول المسال التجاري محدودة لعدة أشهر بعد اندلاع الحرب في فبراير/شباط. وفي باكستان، كان نقص الغاز الطبيعي المسال لا يزال يسهم في انقطاعات متكررة للتيار الكهربائي في أواخر أغسطس/آب.
على هذه الخلفية، أصبحت كيفية بناء القدرة على الصمود مسألة ملحة. فكل اقتصاد يحتاج إلى الطاقة، لكن الموارد التي توفرها موزعة على نحو غير متكافئ. يعيش نحو 95% من سكان العالم في منطقة تستورد نوعا واحدا على الأقل من أشكال الوقود الرئيسية. تستورد الصين ما يقرب من 70% من احتياجاتها من النفط، وتستورد الهند ما يقرب من 90%. التجارة إذن ممارسة لا غنى عنها. وتُعد الروابط التجارية الجديرة بالثقة والمتنوعة ركيزة أساسية للمرونة.
لكن التجارة قد تخلق أيضا حالات تبعية تتحول إلى نقاط ضعف. فقد تعتمد الدول على عدد قليل من الموردين البعيدين جغرافيا أو على طرق معرضة للانقطاع. الواقع أن مضيق هرمز ليس الممر البحري الضيق الوحيد في العالم؛ إذ يمر ثلثا تجارة الطاقة عبر واحد على الأقل من هذه الممرات.
يشير تحليلنا الذي أجريناه على 65 دولة إلى أن القدرة على الاستجابة، في حالة حدوث انقطاع أو اضطراب، تكتسب أهمية حاسمة، حيث تضطلع كل من الاحتياطيات القصيرة الأجل (مثل المخزونات) والحلول الأطول أجلا (مثل الموارد المحلية، أو جهات التوريد البديلة، أو القدرة على استبدال أنواع الوقود) بدور ملموس في هذا الصدد. وتساعد مجموعة العوامل المؤثرة في تفسير السبب وراء احتمال كون الاعتماد الظاهري على الواردات مضللا: فقد تتمتع دولتان تستوردان ذات الكمية من الطاقة بقدرات استجابة مختلفة تماما، لأن إحداهما تمتلك مخزونات أكبر أو قدرة أفضل على الوصول إلى البدائل.
وحتى الدول ذات الصادرات الصافية الضخمة قد تكون عرضة للارتباكات إذا كانت تعتمد على استيراد أنواع بعينها من الوقود. فالبرازيل تصدر النفط الخام، لكنها تستورد حوالي ربع احتياجاتها من الديزل. وتصدر إندونيسيا الغاز الطبيعي المسال، لكنها تعتمد على النفط المستورد، وسعة تخزين الوقود المكرر لديها محدودة.
وقد بدأت الحكومات بالفعل تتحرك في اتجاه الحد من التعرض للمخاطر وتعزيز قدراتها على الاستجابة. على سبيل المثال، تدرس باكستان إنشاء احتياطي نفطي استراتيجي. وتعمل الهند وجنوب أفريقيا على زيادة احتياطياتهما. وتسعى إندونيسيا إلى زيادة سعة تخزين الوقود لديها من نحو 25 يوما من الاستهلاك إلى 90 يوما.
لكن المخزونات وحدها لا تكفي لضمان أمن الطاقة في الأمد البعيد. على نحو مماثل، في حين قد تساعد تدابير أخرى في الحد من التعرض للمخاطر أو تعزيز القدرة على الاستجابة، فإن لكل منها حدود تقيدها.
من الممكن أن تساعد الكهربة والطاقة النظيفة المنتجة محليا في الحد بنيويا من الاعتماد على استيراد الوقود. وتشير تقديراتنا إلى أن التكنولوجيات المنخفضة الانبعاثات القابلة للتطبيق حاليا قادرة، من الناحية النظرية، على الحلول محل واردات تعادل 26–31% من الاستهلاك العالمي الحالي من النفط والغاز. في الممارسة العملية، سوف تؤثر التكنولوجيا، والعوامل الاقتصادية، والاستثمارات الأولية، ودوران الأصول على سرعة وحجم التقدم المحرز في عملية الاستبدال.
وقد يقلل إنتاج النفط والغاز الجديد أيضا من الاعتماد على الواردات، ولكن ليس كل الدول تمتلك الموارد المناسبة أو الظروف الاقتصادية الملائمة. قد يُـستَخدَم الفحم المحلي لدعم بعض أنظمة الطاقة، ولكن مع عواقب جسيمة تؤثر على مستوى الانبعاثات وجودة الهواء. ومن الممكن أن تعمل إعادة ضبط التجارة على تنويع الموردين والطرق، لكنها تتطلب بنية أساسية قد تكون هي ذاتها عُرضة للارتباكات والخلل.
ببساطة، لا توجد وصفة منفردة لتحقيق أمن الطاقة. قد تسعى بعض الاستراتيجيات إلى الحد من التبعيات من خلال الاستبدال؛ بينما تعمل استراتيجيات أخرى على إنشاء احتياطيات، أو تعزيز الإمدادات المحلية، أو إيجاد جهات توريد ومسارات بديلة. وقد تسعى استراتيجيات عديدة إلى تحقيق الغايتين معا.
ويقع على عاتق صُنّاع السياسات تحديد نقاط الضعف التي قد تُـفضي إلى القدر الأعظم من الضرر الاقتصادي والاجتماعي، وأين من الممكن أن يحقق الاستثمار المحدود أكبر قدر من المرونة. ينطبق هذا بشكل خاص على الاقتصادات النامية، التي تفتقر غالبا إلى الحيز المالي والقدرة على الوصول إلى رأس المال بتكاليف معقولة.
ورغم أن الاستثمارات ستكون مكلفة، فإن التأثير المترتب على صدمات الطاقة قد يكون أعظم تكلفة في غيابها. في جنوب أفريقيا، تسبب قطع التيار الكهربائي لتخفيف الأحمال إلى انخفاض نمو الناتج المحلي الإجمالي بما يقدر بنحو 1–3 نقاط مئوية في عام 2022. ويظل من غير المعلوم بأي درجة قد تكلف صدمة الطاقة الحالية الاقتصادات الناشئة المعرضة للخطر، لكن الفاتورة الإجمالية ستكون باهظة بكل تأكيد.
من الممكن أن يساعد التعاون في تحقيق قدر أعظم من الاستفادة من الموارد المحدودة. وبوسع التحالفات الإقليمية أن تساعد الدول على تجميع الاحتياطيات، أو تنسيق الاستجابات الطارئة، أو تشييد بنية أساسية مترابطة، أو تأمين إمدادات بديلة بأسعار أفضل. وتستكشف دول رابطة دول جنوب شرق آسيا (آسيان) بالفعل إمكانية إنشاء احتياطي إقليمي للوقود في الاستجابة لأزمة مضيق هرمز.
تواجه الشركات التحدي ذاته، ولكن على نطاق مختلف. قد يعتمد مدى تعرضها للخطر على نوع واحد من الوقود، أو المواد الأولية، أو الموردين، أو الموانئ، أو مواقع الإنتاج. يمكنها إجراء اختبارات تَـحَمُّل لتلك المخاطر وتحديد المجالات حيث تعمل المدخلات المرنة، أو الجهات الموردة البديلة، أو المخزونات، أو الإنتاج المتنوع، أو الكفاءة، على تبرير الاستثمار ــ بما في ذلك من أجل ضمان استمرارية الأعمال والإيرادات التي يمكنها الحفاظ عليها أثناء فترات الانقطاع والارتباك.
لن تكون صدمة الطاقة الحالية هي الأخيرة. ولن يتسنى للدول والشركات ضمان تعدد الخيارات المتاحة لها عند وقوع الصدمة التالية إلا من خلال الاستثمار في المرونة اليوم ــ اتخاذ اختيارات مدروسة بشأن التبعيات التي يجب أن تُعالَج وكيفية معالجتها.